
هند پس از چند سال معافیت کامل، برای بخشی از تراکنشهای بزرگ در شبکه پرداخت دیجیتال UPI کارمزد تعیین کرد؛ تصمیمی که میتواند مدل اقتصادی این زیرساخت عظیم را از حالت یارانهای به سمت پایداری مالی ببرد.
بر اساس اعلام شرکت NPCI، اپراتور شبکه UPI، از ۱۵ اکتبر برای برخی پرداختهای بالای ۲,۰۰۰ روپیه، کارمزد ۰.۴ درصدی از پذیرندگان دریافت میشود. با این حال، کاربران عادی همچنان بدون پرداخت هزینه از UPI استفاده خواهند کرد و این کارمزد فقط متوجه برخی کسبوکارها و پذیرندگان است.
کارمزد UPI دقیقاً چگونه اعمال میشود؟
طبق جزئیات منتشرشده، پرداختهای ۲,۰۰۰ روپیه یا کمتر همچنان برای پذیرندگان رایگان باقی میمانند. همچنین کسبوکارهای کوچک که ماهانه تا ۱۰۰,۰۰۰ روپیه از طریق UPI دریافت میکنند، از این هزینه معاف هستند.
برای تراکنشهای بزرگتر، نرخ پایه کارمزد ۰.۴ درصد است؛ اما این رقم سقف دارد. برای پرداختهای ۷۵,۰۰۰ روپیه یا بیشتر، حداکثر کارمزد به ۳۰۰ روپیه محدود میشود.
- تراکنشهای تا ۲,۰۰۰ روپیه: بدون کارمزد
- تراکنشهای بالای ۲,۰۰۰ روپیه: ۰.۴ درصد کارمزد برای پذیرنده
- سقف کارمزد در تراکنشهای ۷۵,۰۰۰ روپیه و بالاتر: ۳۰۰ روپیه
- کسبوکارهای کوچک با دریافتی ماهانه تا ۱۰۰,۰۰۰ روپیه: معاف از کارمزد
چه بخشهایی تعرفه متفاوت دارند؟
همه تراکنشها مشمول یک فرمول واحد نیستند. برخی صنایع کلیدی مانند راهآهن، مخابرات، بیمه و سوخت برای پرداختهای بالای ۲,۰۰۰ روپیه، بهجای نرخ درصدی، کارمزد ثابت ۵ روپیهای پرداخت میکنند.
در بخش بازار سرمایه نیز تعرفه متفاوتی در نظر گرفته شده است. تراکنشهای این حوزه شامل ۰.۰۲ درصد کارمزد میشوند که آن هم مانند سایر پرداختهای بزرگ، سقف ۳۰۰ روپیه دارد.
چرا هند حالا سراغ کارمزد رفته است؟
UPI از سال ۲۰۲۰ برای پذیرندگان رایگان بود؛ سیاستی که نقش مهمی در رشد سریع این شبکه داشت. دولت هند در آن زمان برای تشویق مردم و کسبوکارها به استفاده از پرداخت دیجیتال، کارمزد پذیرندگی را حذف کرد و بعدتر بخشی از هزینه پردازش تراکنشها را به بانکها و شرکتهای پرداخت یارانه داد.
اما با رشد خیرهکننده استفاده از UPI، هزینه نگهداری و توسعه این شبکه هم به شکل چشمگیری بالا رفت. صنعت پرداخت مدتها بود هشدار میداد که مدل «کارمزد صفر» در مقیاس فعلی، پوشش هزینههای عملیاتی را دشوار کرده است.
هزینههایی مثل افزایش ظرفیت سرورها، مقابله با تقلب، پشتیبانی فنی و نگهداری زیرساخت، حالا به نقطهای رسیدهاند که ادامه وضعیت قبلی را برای سیاستگذاران و بازیگران صنعت سخت کرده است.
زمینه قانونی این تغییر از کجا فراهم شد؟
دهلینو در ماه اوت با اصلاح قانون پرداختهای هند، بستر قانونی دریافت کارمزد از برخی تراکنشهای UPI را فراهم کرد. سپس در ابلاغیهای که روز دوشنبه منتشر شد، مشخص شد بانکها اجازه ندارند برای پرداختهای UPI تا سقف ۲,۰۰۰ روپیه هزینهای دریافت کنند؛ موضوعی که عملاً راه را برای اخذ کارمزد از تراکنشهای بزرگتر باز کرد.
UPI چقدر برای اقتصاد دیجیتال هند مهم است؟
UPI امروز ستون اصلی پرداخت دیجیتال در هند است. این شبکه فقط در ماه اوت، ۲۴.۵۱ میلیارد تراکنش به ارزش ۲۹.۹ تریلیون روپیه را پردازش کرده؛ رقمی که معادل حدود ۳۱۲ میلیارد دلار است.
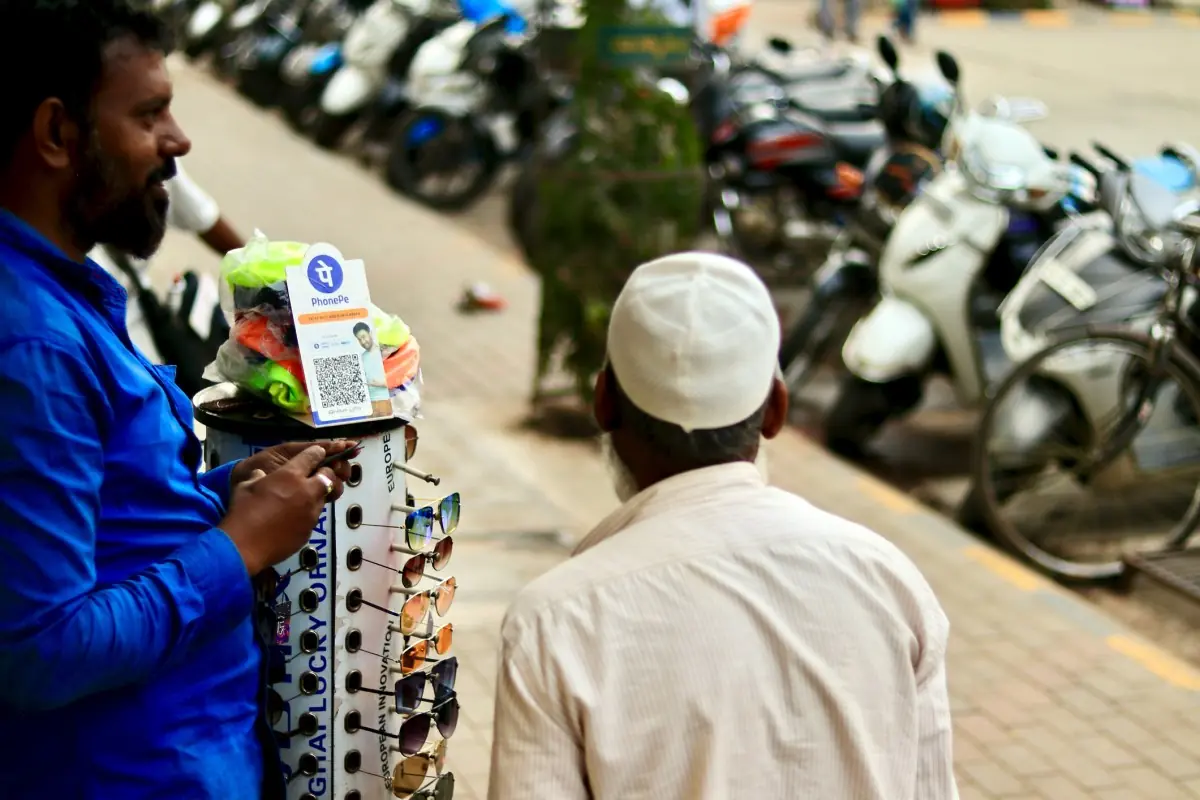
گسترش UPI باعث شده اسکن کردن کد QR به یکی از عادیترین روشهای پرداخت در هند تبدیل شود. از فروشگاههای کوچک محلی گرفته تا خدمات بزرگ و شهری، این زیرساخت عملاً به بخش جداییناپذیر زندگی روزمره مردم و کسبوکارها بدل شده است.
این تصمیم چه اثری بر کسبوکارها میگذارد؟
برای مصرفکنندگان، تغییر چندانی رخ نمیدهد و استفاده از UPI همچنان رایگان است. اما برای پذیرندگانی که تراکنشهای بزرگتر دارند، این تصمیم به معنای اضافه شدن یک هزینه جدید است؛ هرچند این هزینه هنوز در مقایسه با کارتهای اعتباری پایینتر است.
طبق اطلاعات منتشرشده از سوی NPCI، کارمزد پذیرندگی کارتهای اعتباری معمولاً بین ۱.۵ تا ۲.۵ درصد برای هر تراکنش است، در حالی که کارمزد کارتهای نقدی حداکثر ۰.۹ درصد تعیین شده. در نتیجه، حتی با اعمال نرخ ۰.۴ درصدی، UPI همچنان از بسیاری از روشهای پرداخت سنتی ارزانتر باقی میماند.
- کاربران نهایی همچنان رایگان از UPI استفاده میکنند
- فشار اصلی روی پذیرندگان با تراکنشهای بزرگتر خواهد بود
- UPI هنوز از نظر کارمزد، رقابتیتر از کارت اعتباری است
- کسبوکارهای کوچک تا حد زیادی از این تغییر مصون ماندهاند
آیا دوران «کارمزد صفر» در هند تمام شده است؟
دستکم برای تراکنشهای بزرگ، پاسخ مثبت است. تصمیم جدید نشان میدهد هند میخواهد میان دسترسی گسترده، حمایت از کسبوکارهای کوچک و پایداری مالی شبکه تعادل ایجاد کند. UPI همچنان برای مردم رایگان و برای پرداختهای خرد بدون هزینه باقی میماند، اما در بخش تراکنشهای بزرگتر، دوره کارمزد صفر عملاً به پایان رسیده است.
اگر این مدل جدید بتواند بدون لطمه جدی به رشد پرداخت دیجیتال اجرا شود، احتمال زیادی دارد به الگوی بلندمدت شبکه UPI تبدیل شود؛ الگویی که هم استفاده گسترده را حفظ میکند و هم هزینه اداره یکی از بزرگترین سامانههای پرداخت جهان را پوشش میدهد.



نظر، سوال یا تجربه خود را درباره این مطلب با سایر کاربران اوکالا به اشتراک بگذارید.